
Vous êtes peut-être en train de comparer deux options qui semblent toutes les deux raisonnables. Un nouvel outil de prospection, une embauche, un projet IA, une refonte de site. Sur le papier, chacun promet plus de pipeline, plus de marge, plus de temps gagné. En réunion, pourtant, la question reste la même, lequel crée vraiment de la valeur, aujourd’hui, avec votre trésorerie et votre niveau de risque ?
Quand on dirige une startup B2B, le piège n’est pas de manquer d’idées. Le piège, c’est de financer le mauvais projet parce qu’il a l’air séduisant à court terme. La valeur actuelle nette sert justement à sortir du ressenti et à comparer des flux futurs avec une logique financière simple, défendable et chiffrée. Dans un environnement français plus changeant sur les taux, les coûts et le crédit depuis 2024, cette discipline compte encore plus.
Table des matières
-
Pourquoi la valeur actuelle nette décide de vos investissements
-
Le problème n’est pas le manque d’arguments, c’est l’absence de métrique commune
-
Comprendre la valeur actuelle nette et sa logique économique
-
Le piège du taux d’actualisation quand l’environnement macroéconomique bouge
Table des matières
-
Pourquoi la valeur actuelle nette décide de vos investissements
-
Comprendre la valeur actuelle nette et sa logique économique
-
Le piège du taux d’actualisation quand l’environnement macroéconomique bouge
Pourquoi la valeur actuelle nette décide de vos investissements
Vous avez probablement déjà vécu cette scène. Deux options sur la table, un outil à 79 € par mois et un autre plus complet à 149 € par mois, ou bien une embauche immédiate contre un projet digital repoussé. Chacun défend son angle. Le commercial regarde le pipeline, le produit voit la dette technique, le financeur surveille la trésorerie. Le futur n’est pas lu de la même manière par chacun.
Le problème n’est pas le manque d’arguments, c’est l’absence de métrique commune
La valeur actuelle nette met tout le monde sur la même base. Elle répond à une question simple, combien de valeur un projet crée une fois que ses gains et ses coûts futurs sont ramenés à aujourd’hui. Cette méthode est plus fiable qu’un simple “le projet a l’air rentable”, parce qu’elle intègre déjà le temps, le risque et la manière dont le financement pèse sur la décision.
Dans un comité, la VAN sert à défendre un choix sans rester bloqué sur l’intuition. Si vous êtes fondateur, elle vous aide face à un associé. Si vous êtes directeur commercial, elle vous aide face au CFO. Si vous vendez à un client B2B, elle vous aide à montrer que votre solution ne coûte pas seulement de l’argent, elle en libère aussi.
Règle pratique, si vous ne pouvez pas expliquer votre investissement en flux futurs, vous ne pilotez pas une décision, vous exprimez un espoir.
Le sujet prend encore plus de poids quand le contexte bouge vite. Les guides français grand public sur la valeur actuelle nette restent souvent centrés sur la définition et la formule, alors que la vraie difficulté consiste à construire le bon taux d’actualisation et à tester la solidité d’un dossier quand les conditions de crédit et de taux deviennent plus volatiles depuis 2024. C’est là qu’un cadre de lecture sérieux change la qualité de la décision, surtout si vous préparez un investissement logiciel, un outil de prospection, ou un actif immatériel dont les bénéfices sont réels mais pas toujours visibles au premier regard. Pour une définition de cadrage, vous pouvez aussi consulter cette synthèse sur la valeur nette comptable, utile pour ne pas confondre valeur d’investissement et valeur inscrite au bilan.
Ce que vous gagnez vraiment avec la VAN
La VAN ne remplace pas le jugement. Elle le discipline. Elle vous oblige à écrire vos hypothèses, à séparer les gains certains des gains espérés, puis à vérifier si le projet tient encore quand on modifie le taux ou les flux. Beaucoup de dossiers ne tombent pas parce qu’ils sont mauvais, mais parce qu’ils n’avaient jamais été testés sérieusement.
Prenez un exemple simple. Une machine à café qui coûte moins cher à l’achat peut devenir plus coûteuse si elle consomme plus, tombe souvent en panne et oblige à acheter des capsules plus chères. Un abonnement logiciel fonctionne de la même façon, sauf que les coûts sont étalés et les gains arrivent plus tard. La VAN sert justement à comparer ces effets dans le temps, au lieu de s’arrêter au prix facial.
Dans la pratique, la vraie question n’est pas “est-ce que ce projet semble bon ?”. C’est “comment transformer des flux futurs incertains en verdict clair aujourd’hui ?”.
Comprendre la valeur actuelle nette et sa logique économique
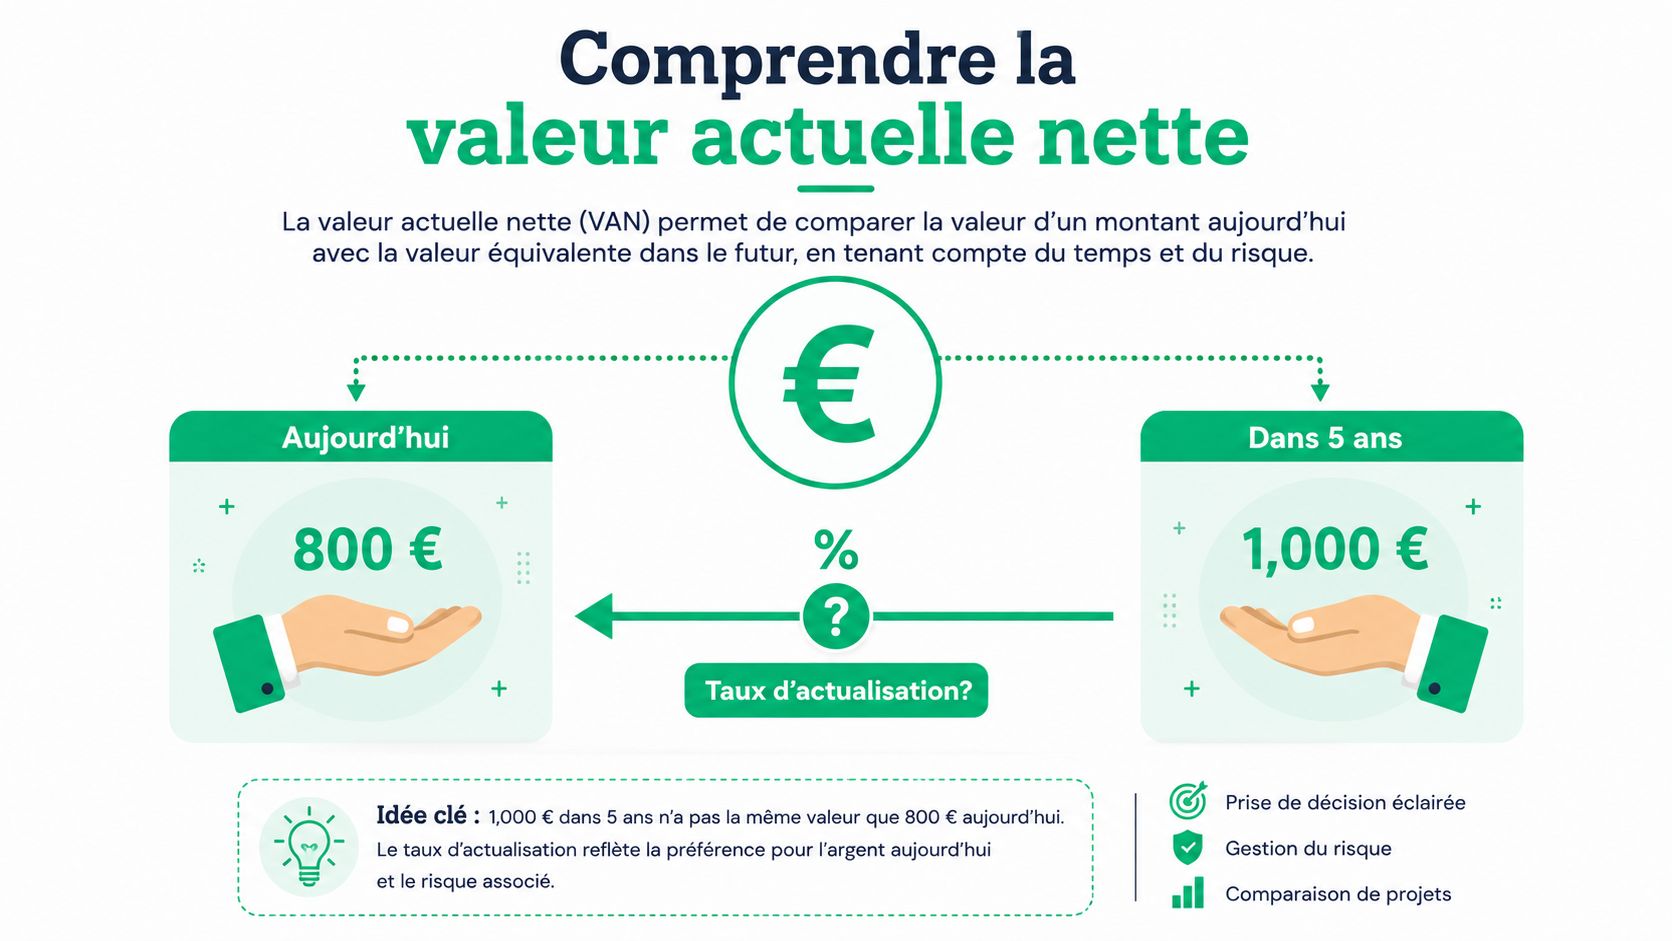
Si on vous proposait 1 000 € dans 5 ans ou 800 € aujourd’hui, vous n’achèteriez pas le premier montant sans réfléchir. Tout dépend de ce que vous pouvez faire de l’argent maintenant. Vous pouvez le placer, le réinvestir dans la prospection, payer un loyer de bureau, ou renforcer votre trésorerie. C’est exactement ce que formalise la valeur actuelle nette.
Un euro aujourd’hui vaut plus qu’un euro demain
L’idée de base est simple. L’argent disponible tout de suite a une valeur supérieure, parce qu’il peut travailler immédiatement. Un projet d’investissement n’est donc pas évalué sur la seule somme de ses encaissements futurs, mais sur leur valeur actualisée, c’est-à-dire leur valeur ramenée à aujourd’hui avec un taux qui reflète le coût du temps et du risque.
La formule générale s’écrit ainsi, en version lisible pour un décideur.
VAN = somme des flux de trésorerie nets actualisés, moins l’investissement initial
Autrement dit, on prend les flux de trésorerie nets attendus chaque année, on les actualise avec un taux d’actualisation, on ajoute la valeur résiduelle finale s’il y en a une, puis on soustrait le capital engagé au départ. Dans la logique des guides de référence, la VAN repose bien sur quatre blocs, le capital investi, les recettes nettes attendues, le taux d’actualisation et la valeur résiduelle explication des composantes.
Les mots à maîtriser sans jargon
- Flux de trésorerie nets.Ce sont les entrées moins les sorties de cash réellement attribuables au projet.
- Taux d’actualisation.C’est le taux qui traduit votre exigence de rentabilité et le risque du projet.
- Horizon.C’est la durée pendant laquelle vous attendez des flux.
- Valeur résiduelle.C’est ce qu’il reste à la fin, matériel revendu, actif transmis ou cash récupéré.
La VAN ne dit pas “le projet rapporte 12 %”. Elle dit plutôt “ce projet crée ou détruit de la richesse en euros”. C’est la différence essentielle avec le TRI, qui mesure un taux. Sur un projet de machine à café pour un bureau ou sur un abonnement logiciel, le raisonnement reste le même, combien payez-vous aujourd’hui, combien récupérez-vous demain, et combien vaut ce demain une fois actualisé.
Si vous voulez replacer la VAN dans la lecture comptable plus large, ce point est bien relié à la distinction avec la valeur nette comptable, que vous pouvez retrouver dans cet éclairage complémentaire sur la valeur nette comptable.
La bonne VAN n’est pas celle qui impressionne. C’est celle que vous pouvez refaire à la main et défendre sans hésiter.
Calculer une VAN pas à pas avec un exemple chiffré
Prenons un cas très concret. Une PME B2B investit 50 000 € dans un outil de prospection. L’outil génère 15 000 € de marge supplémentaire par an pendant 5 ans, puis une valeur de revente de 8 000 € en année 5. On retient un taux d’actualisation de 10 %. Ce n’est pas un cas théorique, c’est le genre de dossier qu’un fondateur peut vraiment avoir sur son bureau.
Le tableau de flux à construire
| Année | Flux net (€) | Facteur 1/(1,10)^t | Valeur actualisée (€) |
|---|---|---|---|
| 0 | -50 000 | 1 | -50 000 |
| 1 | 15 000 | 0,9091 | 13 636,36 |
| 2 | 15 000 | 0,8264 | 12 396,69 |
| 3 | 15 000 | 0,7513 | 11 269,72 |
| 4 | 15 000 | 0,6830 | 10 245,20 |
| 5 | 23 000 | 0,6209 | 14 280,70 |
L’année 5 combine le flux opérationnel et la valeur de revente, soit 15 000 € + 8 000 €. La somme des valeurs actualisées des années 1 à 5 atteint 61 828,67 €. Une fois l’investissement initial retiré, la VAN ressort donc à 11 828,67 €. Le projet crée de la valeur à ce taux.
Pourquoi le profil temporel compte autant que le total
Un second exemple montre bien le piège. Deux scénarios peuvent avoir le même total de cash généré, mais pas la même valeur actuelle. Si le scénario A encaisse tôt et le scénario B encaisse tard, A vaut plus, parce que vous récupérez du cash plus vite et pouvez le réallouer. La VAN favorise donc les projets qui libèrent du capital rapidement, même quand la somme brute des flux semble identique.
C’est ce qui rend la lecture utile pour une startup. Un projet qui promet beaucoup “un jour” n’a pas la même valeur qu’un projet qui allège la pression de trésorerie dès la première année. La VAN vous oblige à regarder le calendrier, pas seulement le montant total.
Comment l’interpréter sans se tromper
- VAN > 0.Le projet crée de la valeur.
- VAN = 0.Le projet couvre juste son coût du capital.
- VAN < 0.Le projet détruit de la valeur.
La formule de référence utilisée dans les guides comptables reste la même, avec le capital investi, les flux futurs et la valeur résiduelle actualisés rappel de formule et d’interprétation. La vraie différence entre une bonne et une mauvaise décision n’est pas la complexité du calcul, c’est la qualité des hypothèses qui entrent dedans.
Construire la VAN dans Excel et Google Sheets
Le calcul manuel sert à comprendre, mais la décision se joue souvent dans un tableur. Dans Excel comme dans Google Sheets, la fonction NPV() est pratique, à condition de bien comprendre son piège principal. Elle actualise les flux à partir de la première période, donc l’investissement initial doit être saisi à part.
La formule à écrire sans se tromper
Si vos flux annuels sont en B2 à B6 et votre taux en B1, la logique ressemble à ceci.
- Étape 1.Mettre le taux d’actualisation en cellule B1, par exemple 10 % .
- Étape 2.Mettre les flux de l’année 1 à l’année 5 dans B2:B6.
- Étape 3.Calculer la VAN avec la formule =NPV(B1,B2:B6)+B0 si l’investissement initial est en B0, ou plus simplement =NPV(B1,B2:B6)-50000 si le ticket initial est fixe.
Le point à retenir est simple. NPV() ne doit pas “avaler” le cash de départ comme si c’était un flux de fin de période, sinon vous faussez le résultat. Cette confusion est fréquente chez les débutants, surtout quand ils recopient une formule sans reconstituer le sens économique derrière.
Tester la sensibilité au taux
Un tableau de sensibilité rend le dossier beaucoup plus lisible. Vous pouvez faire varier le taux de 6 % à 16 % par pas de 2 % et observer comment la VAN bouge. Le but n’est pas d’obtenir une seule vérité, mais de voir où le projet cesse d’être intéressant. Quand un projet reste positif sur plusieurs taux, il est plus solide. Quand il devient fragile au moindre relèvement, vous avez un signal d’alerte.
Les erreurs qui reviennent souvent
- Oublier l’investissement initial.Le projet paraît rentable alors qu’il ne l’est pas.
- Mélanger années et périodes.Une mensualité n’est pas une année.
- Confondre valeur actualisée et VAN.La première est un flux ramené à aujourd’hui, la seconde est la somme nette finale.
- Laisser de côté la valeur résiduelle.Sur un actif revendable, c’est une vraie erreur économique.
Pour aller plus loin, le TRI peut être calculé avec la fonction IRR(), mais gardez-le comme indicateur complémentaire, pas comme juge unique. Si vous avez déjà vos flux bien structurés, le tableur devient un vrai outil de comité, pas juste un fichier de calcul.
Le piège du taux d’actualisation quand l’environnement macroéconomique bouge
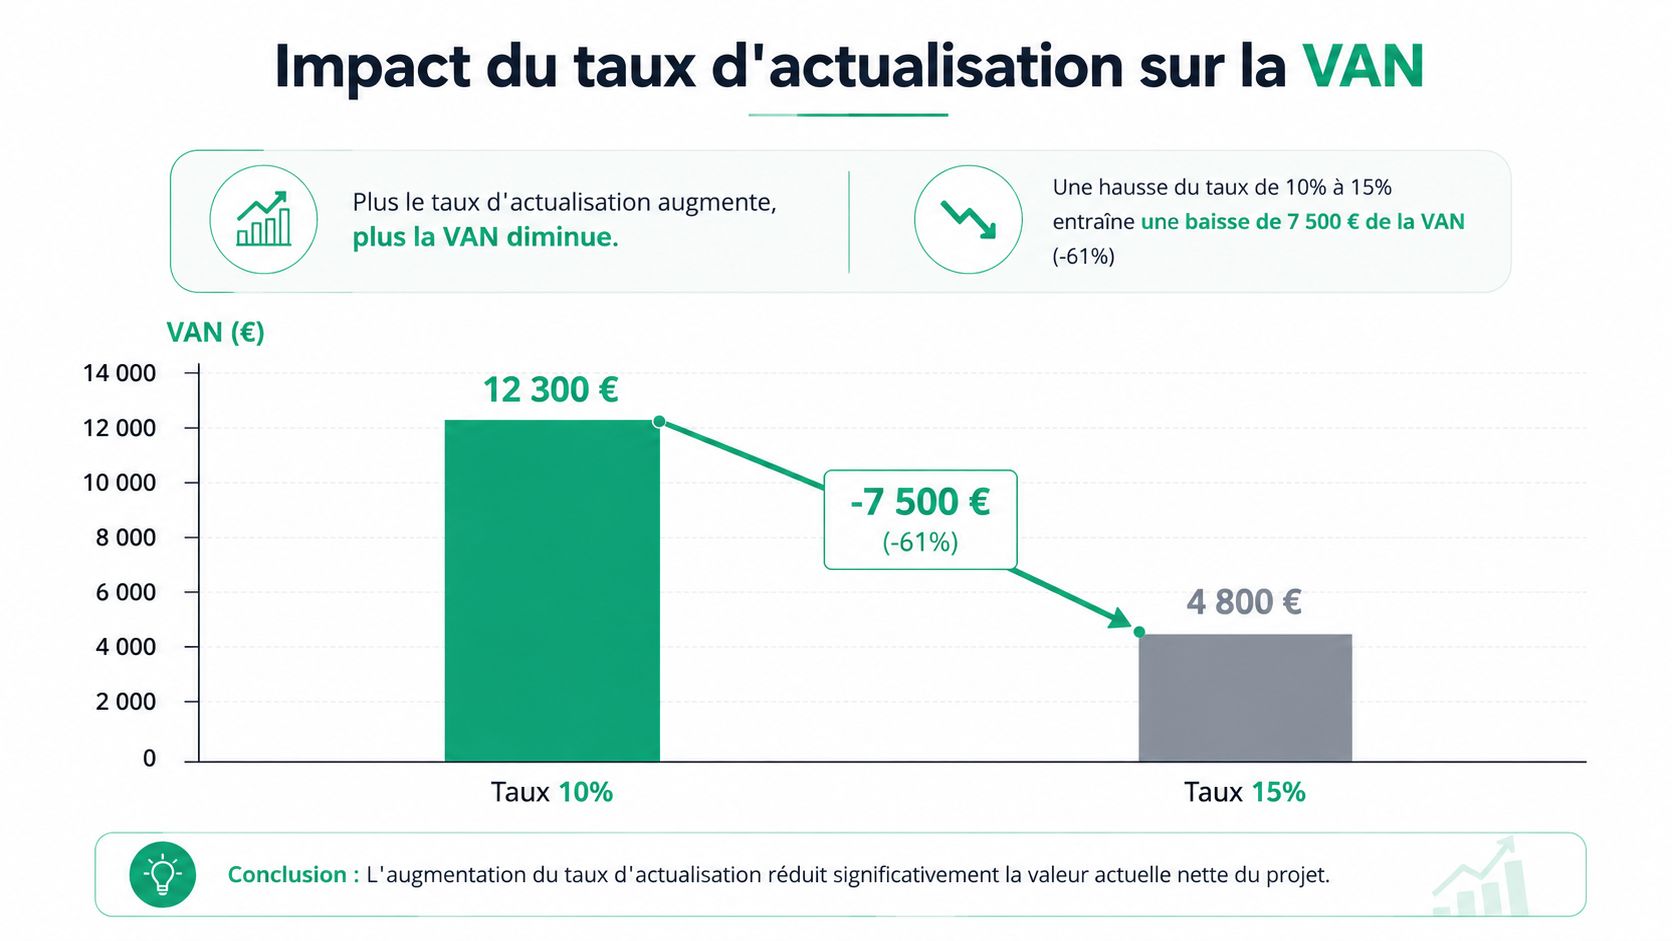
Deux dossiers peuvent raconter deux histoires très différentes avec le même projet. Avec le dossier précédent, la VAN reste positive à un taux de 10 % et demeure encore positive à 15 %, puis elle se dégrade fortement quand le coût du capital augmente. À 18 %, elle peut passer en négatif. Le message est direct, le taux retenu fait déjà partie de la décision.
Le taux n’est pas un détail technique
C’est là que beaucoup de dirigeants se trompent. Ils prennent un taux “par habitude”, puis concluent que la VAN parle d’elle-même. En réalité, le taux d’actualisation condense votre coût de la dette, votre coût des fonds propres et la prime de risque du projet. Si vous le sous-estimez, vous gonflez artificiellement la valeur du dossier. Si vous le surestimez, vous écartez des projets qui auraient mérité d’être lancés.
Depuis 2024, les entreprises françaises évoluent dans un environnement de crédit et de taux plus volatil qu’avant. Pour un fondateur B2B, cela a une conséquence très concrète, le taux doit être construit, pas improvisé. Un projet de machine à café dans un bureau ou un choix de loyer pour des locaux peut se lire assez facilement, car les flux sont plus visibles. Un projet logiciel, une offre IA ou un outil de prospection demande plus de prudence, car une partie de la valeur dépend d’hypothèses commerciales et d’usages encore incertains.
Construire un taux qui tient debout
Une méthode simple consiste à partir de votre coût de financement réel, puis à ajouter une marge de prudence liée au projet. Si le projet dépend fortement du cycle, du prix de l’énergie, de l’inflation ou d’une montée en charge commerciale incertaine, la prime de risque doit être plus élevée. Si le projet est stratégique mais réversible rapidement, vous pouvez parfois accepter un taux un peu moins sévère, à condition d’expliquer le raisonnement.
Un projet peu réversible mérite presque toujours plus de prudence qu’un projet testable à petite échelle.
L’idée est de ne pas traiter le taux comme une case à remplir. Il faut le relier à la réalité du financement et au degré d’incertitude sur les flux. Si vous achetez une machine à café pour un site existant, vous pouvez estimer ses économies ou son confort d’usage avec assez de stabilité. Si vous financez un outil de prospection ou un actif immatériel, les effets se diffusent dans le temps, donc le choix du taux pèse beaucoup plus sur le verdict.
Faire parler les scénarios plutôt que le chiffre unique
Le bon réflexe consiste à construire trois scénarios, central, optimiste et pessimiste. Vous attribuez ensuite une probabilité à chacun, puis vous regardez la VAN attendue et la dispersion possible. Cette approche est plus honnête qu’une promesse unique, parce qu’elle montre ce qui se passe si les ventes montent moins vite, si les coûts dérivent ou si le financement devient plus cher.
Pour les actifs immatériels et les projets IA, cette lecture est particulièrement utile. Les gains sont souvent indirects, parfois diffus, et il faut les traduire en flux avec prudence. Les guides généralistes traitent rarement avec assez de finesse la manière de chiffrer des gains de productivité, du temps commercial économisé ou des effets de conformité, alors que c’est souvent là que la décision se joue angle complémentaire sur les actifs immatériels. Dans le même esprit, un arbitrage sur le coût par lead aide à relier la VAN à une économie d’acquisition plus concrète cadre complémentaire sur le coût par lead.
Le bon test n’est pas de demander si le projet est rentable. Le bon test est de voir s’il reste acceptable si le coût du capital monte et si les flux déçoivent un peu.
Garder une lecture de comité, pas une lecture de tableur
Un tableau de sensibilité reste utile, mais il doit servir la discussion, pas la masquer. Si la VAN change fortement dès qu’on bouge le taux de quelques points, le projet dépend davantage de l’hypothèse financière que de sa vraie capacité à créer de la valeur. Dans ce cas, le dossier doit être relu comme un choix de risque, pas comme une simple validation mathématique.
C’est aussi la bonne manière d’éviter les erreurs de lecture quand les marchés bougent vite. En environnement volatil, un bon dossier n’est pas celui qui affiche la plus belle VAN sur une hypothèse de taux figée. C’est celui qui tient encore debout quand on teste des hypothèses crédibles de financement, de délai commercial et d’exécution.
VAN, TRI et indicateurs complémentaires pour arbitrer
La VAN n’a pas pour vocation d’être seule. Elle doit rester l’indicateur principal, mais elle gagne à être lue avec le TRI, le délai de récupération et l’indice de rentabilité. Le bon décideur ne remplace pas un outil par un autre, il les hiérarchise selon la décision à prendre.
Ce que chaque indicateur dit vraiment
La VAN mesure une valeur absolue en euros. Elle vous dit combien de richesse le projet ajoute ou enlève. Le TRI mesure un taux de rentabilité. Il est utile pour communiquer, surtout face à des interlocuteurs qui aiment comparer des pourcentages, mais il ne dit pas combien de valeur totale le projet crée. Cette différence compte beaucoup quand on compare des projets de taille inégale.
Le TRI peut aussi devenir trompeur sur des flux non conventionnels, avec plusieurs changements de signe. Dans ces cas-là, la VAN reste unique et plus fiable pour la décision. Le délai de récupération, lui, vous dit quand le capital est remboursé, mais il ignore la valeur temps de l’argent. C’est un filtre de liquidité, pas un arbitre de création de valeur.
Pour une vue plus large sur l’arbitrage entre marge, coût d’acquisition et rentabilité commerciale, vous pouvez croiser cette logique avec votre lecture du coût par lead, qui aide à remettre les flux d’investissement dans une économie d’acquisition plus concrète cadre complémentaire sur le coût par lead.
Le rôle de l’indice de rentabilité
L’indice de rentabilité, parfois appelé PI, devient utile quand le capital est rationné. Si vous devez choisir entre plusieurs dossiers et que votre budget est limité, il aide à repérer ceux qui génèrent le plus de valeur par euro investi. Mais il ne remplace pas la VAN. Un projet peut avoir un indice séduisant et rester moins intéressant qu’un autre en valeur absolue.
Une hiérarchie simple pour décider
- VAN.Critère principal pour décider.
- TRI.Outil de communication et de comparaison rapide.
- Payback.Filtre de risque de trésorerie.
- Indice de rentabilité.Complément utile quand le capital est rare.
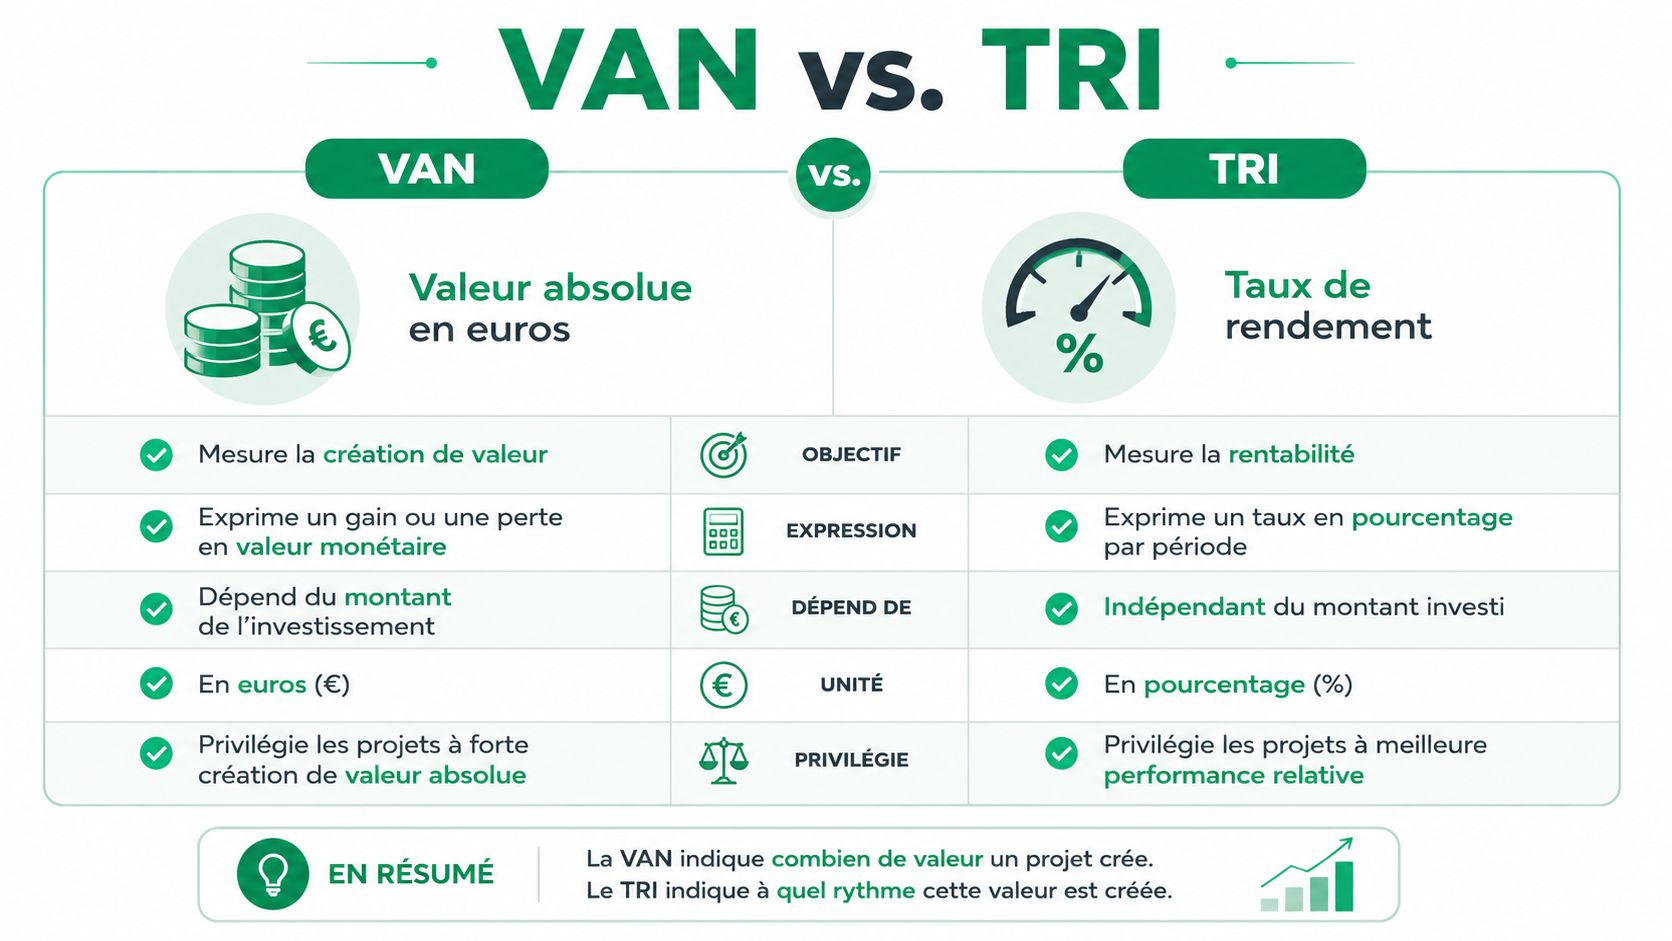
La bonne pratique est simple. Utilisez la VAN pour arbitrer, le TRI pour raconter l’histoire, et le payback pour vérifier que vous ne mettez pas la trésorerie sous pression. Si les trois racontent la même chose, vous tenez un dossier solide. S’ils divergent, c’est souvent le signe qu’il faut revoir les hypothèses.
Trois cas pratiques B2B pour décider avec la VAN
Les cas les plus utiles sont souvent ceux qui ressemblent à vos vrais arbitrages. Un outil, une feature IA, un recrutement commercial. À chaque fois, la question n’est pas seulement le prix affiché, mais le cash réellement généré, le délai de retour, et la possibilité de revenir en arrière si l’hypothèse de départ ne tient plus.
Un outil de prospection contre un autre
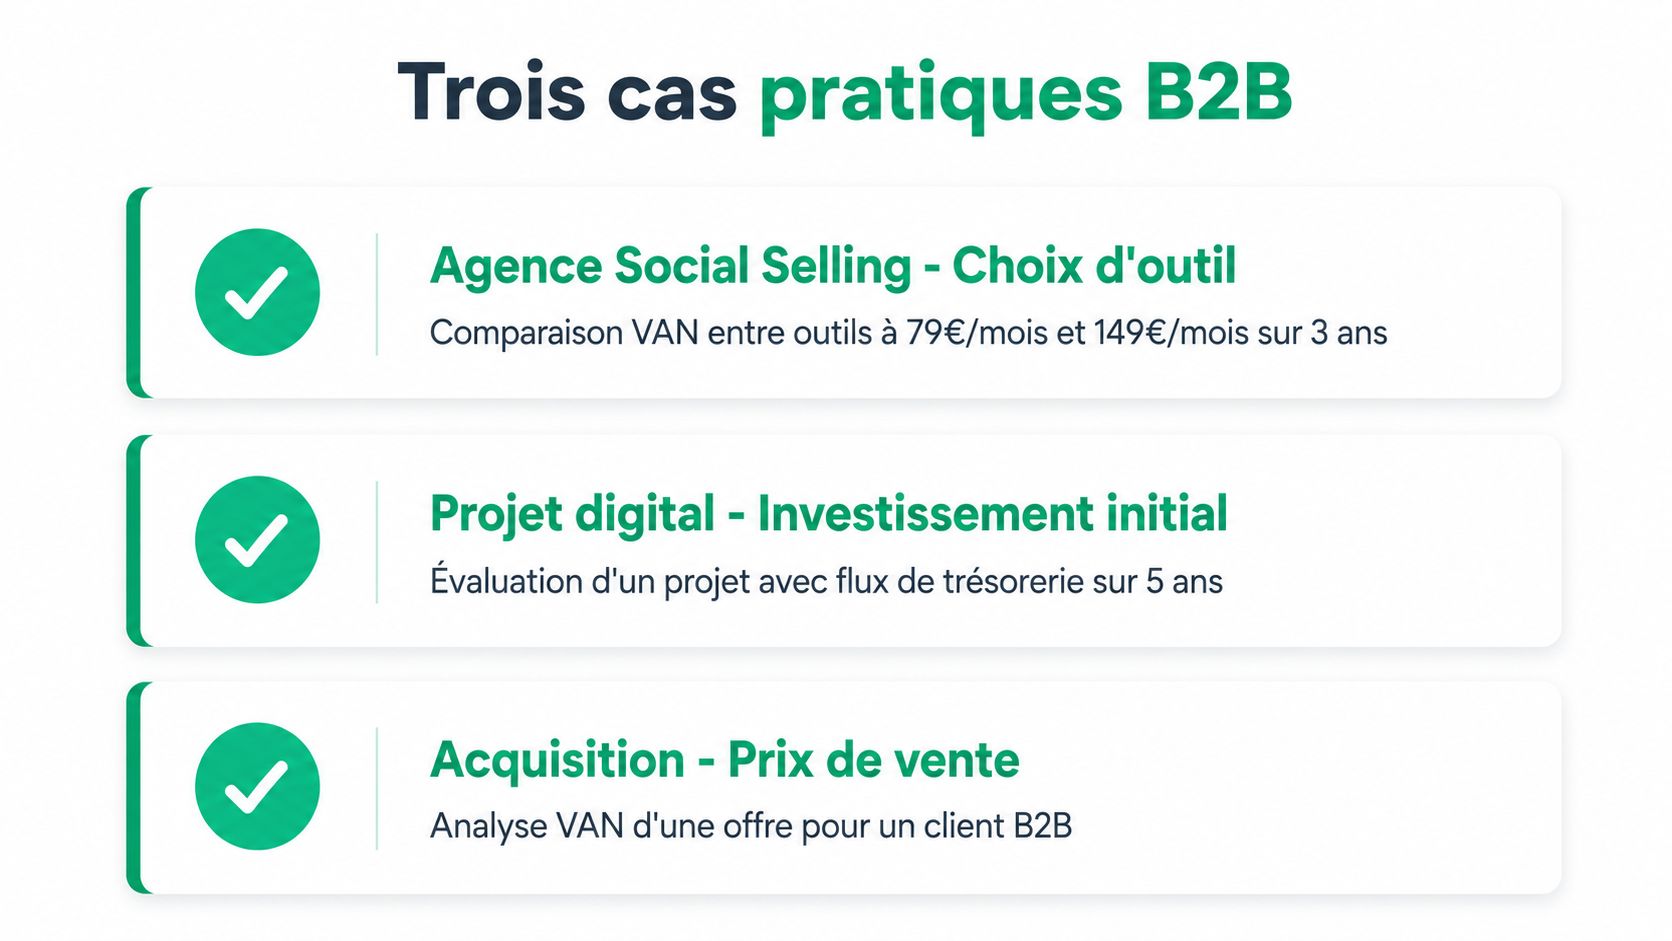
Une agence de social selling compare deux outils de prospection, 79 € par mois contre 149 € par mois. Le moins cher n’est pas forcément le bon choix si l’outil plus complet améliore le taux de conversion, réduit le temps perdu et alimente plus vite le pipeline. La lecture VAN consiste à partir de la marge incrémentale réellement créée sur 3 ans, puis à comparer cette valeur actualisée au surcoût de l’abonnement. Le bon dossier ne demande pas quel outil coûte le moins cher, il demande quel outil crée le plus de valeur après actualisation.
Une feature IA en interne
Une startup B2B veut développer une fonctionnalité IA en interne. L’investissement initial est de 80 000 €, mais les gains sont diffus, gain de temps, meilleure qualification, réduction de tâches répétitives, meilleure conformité. Ici, la VAN sert à arbitrer un actif immatériel qui ne se lit pas comme un achat de machine à café, où l’économie est visible dès la première tasse. Il faut construire plusieurs scénarios, accepter de ne pas forcer un chiffre unique, et intégrer une prime de risque plus exigeante si les effets restent difficiles à attribuer. Dans un contexte français où les taux bougent depuis 2024, le taux d’actualisation doit être construit avec prudence, puis testé en sensibilité.
Un recrutement commercial
Une équipe commerciale hésite à recruter un SDR supplémentaire. Le coût annuel est de 70 000 € et le pipeline incrémental est estimé à 280 000 € sur 2 ans. Ici, la VAN devient une brique centrale pour le dossier présenté au CODIR. Le point important n’est pas seulement le volume de pipeline, mais la vitesse de conversion, la part réellement attribuable au poste et la capacité de l’équipe à supporter le coût avant que les ventes ne se matérialisent. Pour affiner votre analyse de rentabilité commerciale, consultez notre guide sur la stratégie de prix.
La checklist avant de lancer le chèque
- Flux mesurables.Si vous ne pouvez pas les relier à du cash, reformulez le projet.
- Horizon cohérent.L’horizon doit correspondre à la durée réelle de création de valeur.
- Taux justifiable.Le taux doit refléter le coût du capital et le risque. En période de volatilité macroéconomique, le même projet peut changer de lecture si le taux monte ou si la prime de risque est mal calibrée.
- Scénario pessimiste testé.Si le projet casse au premier stress test, il n’est pas prêt.
Si vous devez retenir une seule idée, gardez celle-ci. La valeur actuelle nette n’est pas un calcul pour rassurer un comité, c’est un outil pour éviter une mauvaise allocation de capital. C’est encore plus vrai quand les bénéfices sont indirects, les taux bougent, et que le projet dépend de l’exécution commerciale autant que de la technologie.