
La valeur nette comptable d’un actif se calcule simplement, 100 000 € moins les amortissements et les dépréciations, et dans l’exemple français de référence, elle tombe à 60 000 € après 30 000 € d’amortissements cumulés et 10 000 € de dépréciations. C’est une lecture comptable, pas une estimation de marché.
Vous venez peut-être de voir un véhicule, une machine ou un logiciel encore utile au quotidien, alors que le bilan affiche déjà une valeur qui paraît déconnectée. C’est souvent là que la valeur nette comptable, ou VNC, devient un sujet concret, pas théorique, parce qu’elle raconte la consommation comptable d’un actif, pas ce qu’un acheteur paierait demain.
Table des matières
Table des matières
Pourquoi la valeur nette comptable mérite votre attention
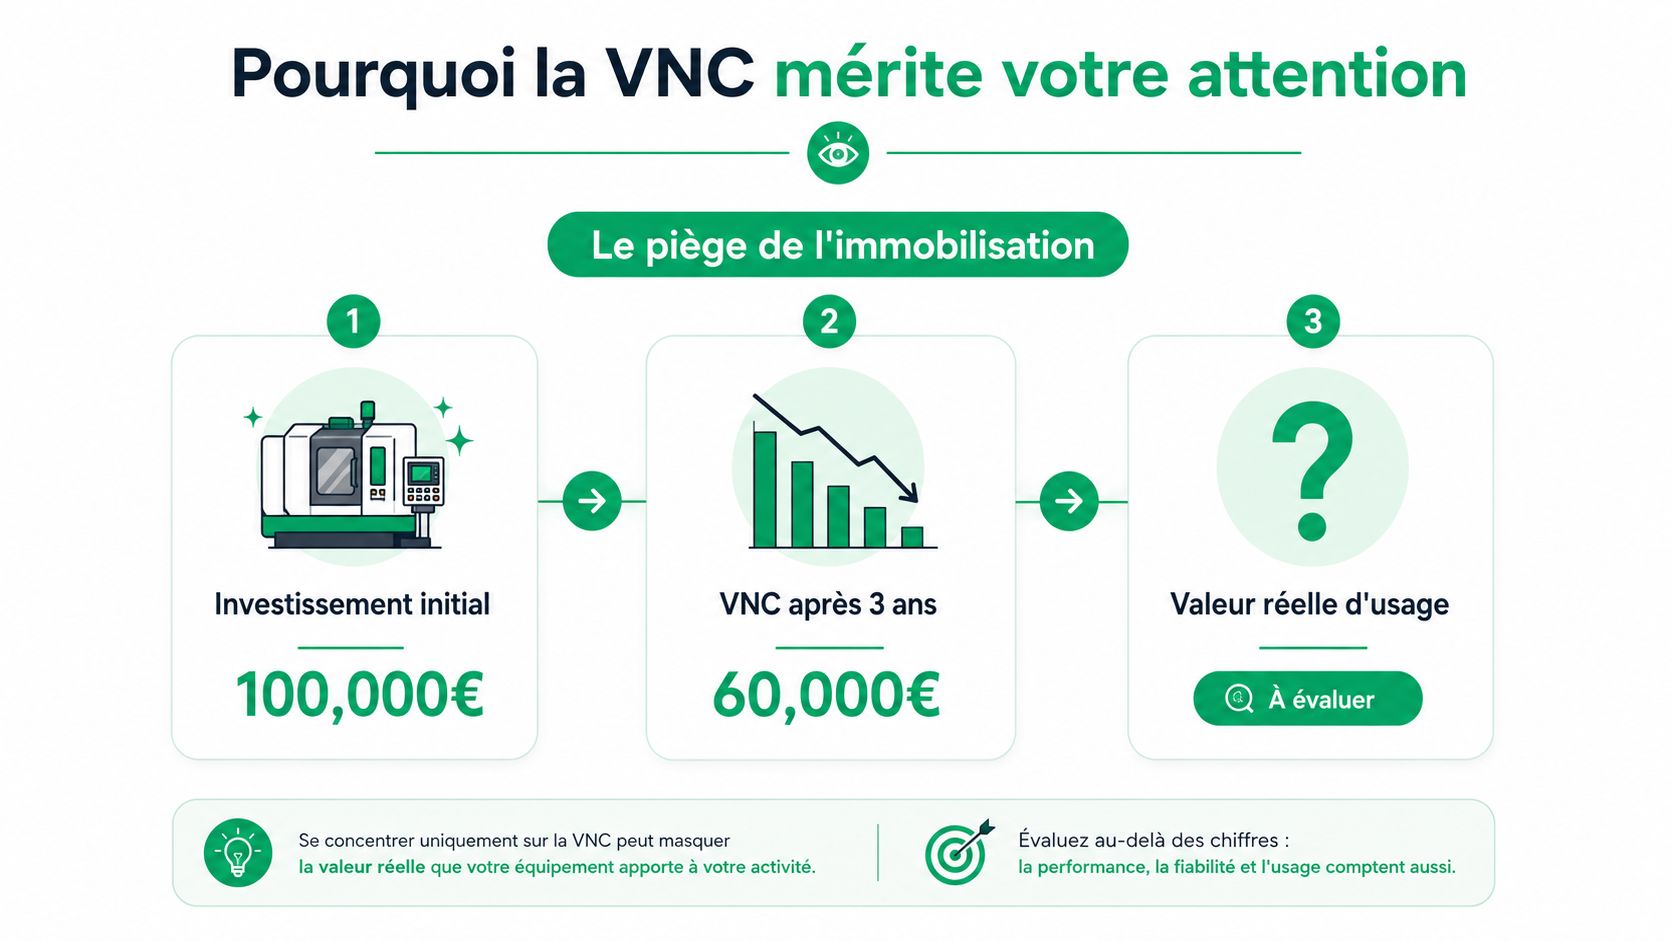
Un dirigeant regarde souvent son bilan comme on regarde un tableau de bord trop chargé, avec un réflexe simple. Il veut savoir si la machine achetée il y a quelques années a encore du poids dans les comptes, si le parc informatique tient encore la route, ou si un véhicule doit être remplacé alors que la comptabilité l’amortit encore.
Le décalage entre bilan et terrain
La VNC sert justement à lire ce décalage. Elle part du coût historique, puis retranche les amortissements cumulés et les dépréciations. Résultat, la valeur obtenue traduit d’abord ce qu’il reste en comptabilité, avant toute discussion sur le prix qu’un acheteur accepterait de payer. La définition française rappelle cette logique comptable dans le texte officiel des normes françaises.
Règle pratique, si vous cherchez la “vraie valeur” d’un bien pour décider d’une vente, la VNC ne suffit pas. Elle indique d’abord ce qu’il reste en comptabilité.
Dans une PME, ce décalage apparaît très vite sur les immobilisations qui vieillissent vite. Un logiciel, un véhicule, une machine ou un parc informatique peuvent continuer à servir correctement, tout en affichant une VNC faible, parfois même nulle, parce que la durée comptable a été consommée.
Ce que la VNC mesure vraiment
La bonne lecture consiste à voir la VNC comme un indicateur de consommation économique comptable. Elle suit la part du bien déjà passée en charge, comme une jauge qui se vide au fil de son usage. Un actif récent peut donc afficher une VNC élevée tout en devenant fragile dès que le marché baisse, tandis qu’un actif ancien peut sembler presque éteint en comptabilité alors qu’il garde encore une utilité réelle, voire une valeur de revente inattendue.
Le piège, c’est de confondre VNC faible et bien sans intérêt. Un actif peut rester utile économiquement, même si ses comptes racontent une autre histoire. C’est pour ça que la VNC doit être lue comme un signal de bilan, puis recoupée avec l’usage réel et les enjeux de décision, comme on le ferait en croisant plusieurs critères avant de classer des activités dans une matrice BCG bien structurée.
| Composante | Rôle dans le calcul | Exemple |
|---|---|---|
| Valeur brute | Point de départ inscrit à l’actif | Prix d’achat initial |
| Amortissements cumulés | Répartissent la consommation du bien dans le temps | Part déjà passée en charge |
| Dépréciations | Corrigent une perte de valeur durable | Ajustement si la valeur baisse |
En pratique, cette grille évite une confusion fréquente. La VNC dit où en est la comptabilité du bien, pas ce que le marché en pense.
La formule de la VNC et ce qu’elle révèle vraiment
La formule tient en une ligne, mais il faut la lire comme un calcul de trajectoire. VNC = valeur brute - amortissements cumulés - dépréciations. Elle montre ce qu’il reste du bien dans les comptes, couche après couche, comme si l’on retirait successivement ce qui a déjà été consommé par l’usage et par les pertes de valeur constatées.
Les trois briques du calcul
La valeur brute correspond au coût d’entrée, celui qui a été immobilisé au départ. Les amortissements cumulés retracent l’usure comptable, exercice après exercice. Les dépréciations interviennent quand la valeur de l’actif baisse durablement au point de ne plus être couverte par sa valeur comptable, ce que rappellent aussi les usages de gestion en France.
Un actif peut rester très utile tout en affichant une VNC minuscule. La comptabilité suit sa consommation, pas son attrait commercial.
Une voiture illustre bien le mécanisme. Elle peut être parfaitement entretenue, rouler sans difficulté, et pourtant sa valeur comptable continue de baisser si l’amortissement suit son cours. À l’inverse, un actif récent peut subir une baisse brutale de valeur dès que le marché recule, et la VNC enregistre alors cette correction sans attendre que l’objet soit physiquement usé.
Voici la lecture simple des trois composantes.
| Composante | Ce qu’elle fait | Ce qu’elle ne dit pas |
|---|---|---|
| Valeur brute | Ancre le coût d’origine | Ne reflète pas l’usage réel actuel |
| Amortissements | Traduisent la consommation comptable | Ne mesurent pas le prix de revente |
| Dépréciations | Ajustent une perte durable de valeur | Ne fixent pas un prix de marché |
Cette formule dit quelque chose de précis, mais de limité. Elle aide à savoir si un actif s’approche de la fin de sa vie comptable, pas à deviner sa valeur de négociation. Pour aller plus loin sur les effets pratiques de l’amortissement, le guide amortissement non déductible éclaire bien la frontière entre logique comptable et lecture économique.
Calcul pas à pas de la VNC avec un exemple chiffré
Prenons un cas simple, celui qu’un expert-comptable montre souvent à un dirigeant quand il veut vérifier si le bilan colle à la réalité. Une machine est achetée 100 000 €. L’entreprise l’utilise pendant plusieurs exercices, puis voit sa valeur comptable diminuer au rythme prévu par les amortissements et, si besoin, par une dépréciation.
Lire l’évolution année après année
Le calcul devient clair dès qu’on suit l’actif pas à pas. La VNC peut sembler très basse alors que le bien reste parfaitement utile, ou au contraire paraître correcte alors que le marché a déjà décroché. C’est là que la lecture comptable peut tromper la décision si on la confond avec un prix de revente.
| Année | Amortissement annuel | Amortissements cumulés | Dépréciation | VNC en fin d’année |
|---|---|---|---|---|
| 1 | 10 000 € | 10 000 € | 0 € | 90 000 € |
| 2 | 10 000 € | 20 000 € | 0 € | 80 000 € |
| 3 | 10 000 € | 30 000 € | 10 000 € | 60 000 € |
| 4 | 0 € | 30 000 € | 10 000 € | 60 000 € |
| 5 | 0 € | 30 000 € | 10 000 € | 60 000 € |
Le tableau montre bien le mécanisme. La valeur brute ne bouge pas, mais les amortissements cumulés grignotent la VNC, puis une perte de valeur durable peut l’abaisser d’un coup. Un actif presque amorti jusqu’à zéro peut encore avoir une vraie valeur commerciale, alors qu’un bien récent peut voir sa valeur nette comptable se tendre très vite si le marché se retourne. Pour les dirigeants qui gèrent du matériel roulant, le sujet devient encore plus concret quand il faut arbitrer entre usage prolongé et remplacement anticipé, et le guide amortissement non déductible aide à bien séparer l’effet fiscal de l’effet comptable, surtout sur les véhicules.
Quand la dépréciation change la donne
La variante la plus sensible reste la baisse soudaine de marché. Si la valeur actuelle d’un actif passe sous sa VNC, la dépréciation entre dans le calcul et corrige immédiatement le bilan, comme le rappellent les règles de perte de valeur résumées ici.
Autrement dit, une VNC peut paraître stable pendant un temps, puis être abaissée d’un seul coup. C’est ce saut qui surprend souvent les équipes quand elles n’ont pas anticipé le risque de baisse de valeur. Une machine neuve achetée au bon prix peut donc déclencher une charge immédiate si son marché se retourne, tandis qu’un actif ancien, presque arrivé au bout de son amortissement, peut continuer à servir sans que sa VNC dise grand-chose de son attrait réel.
Les écritures comptables qui font vivre la VNC
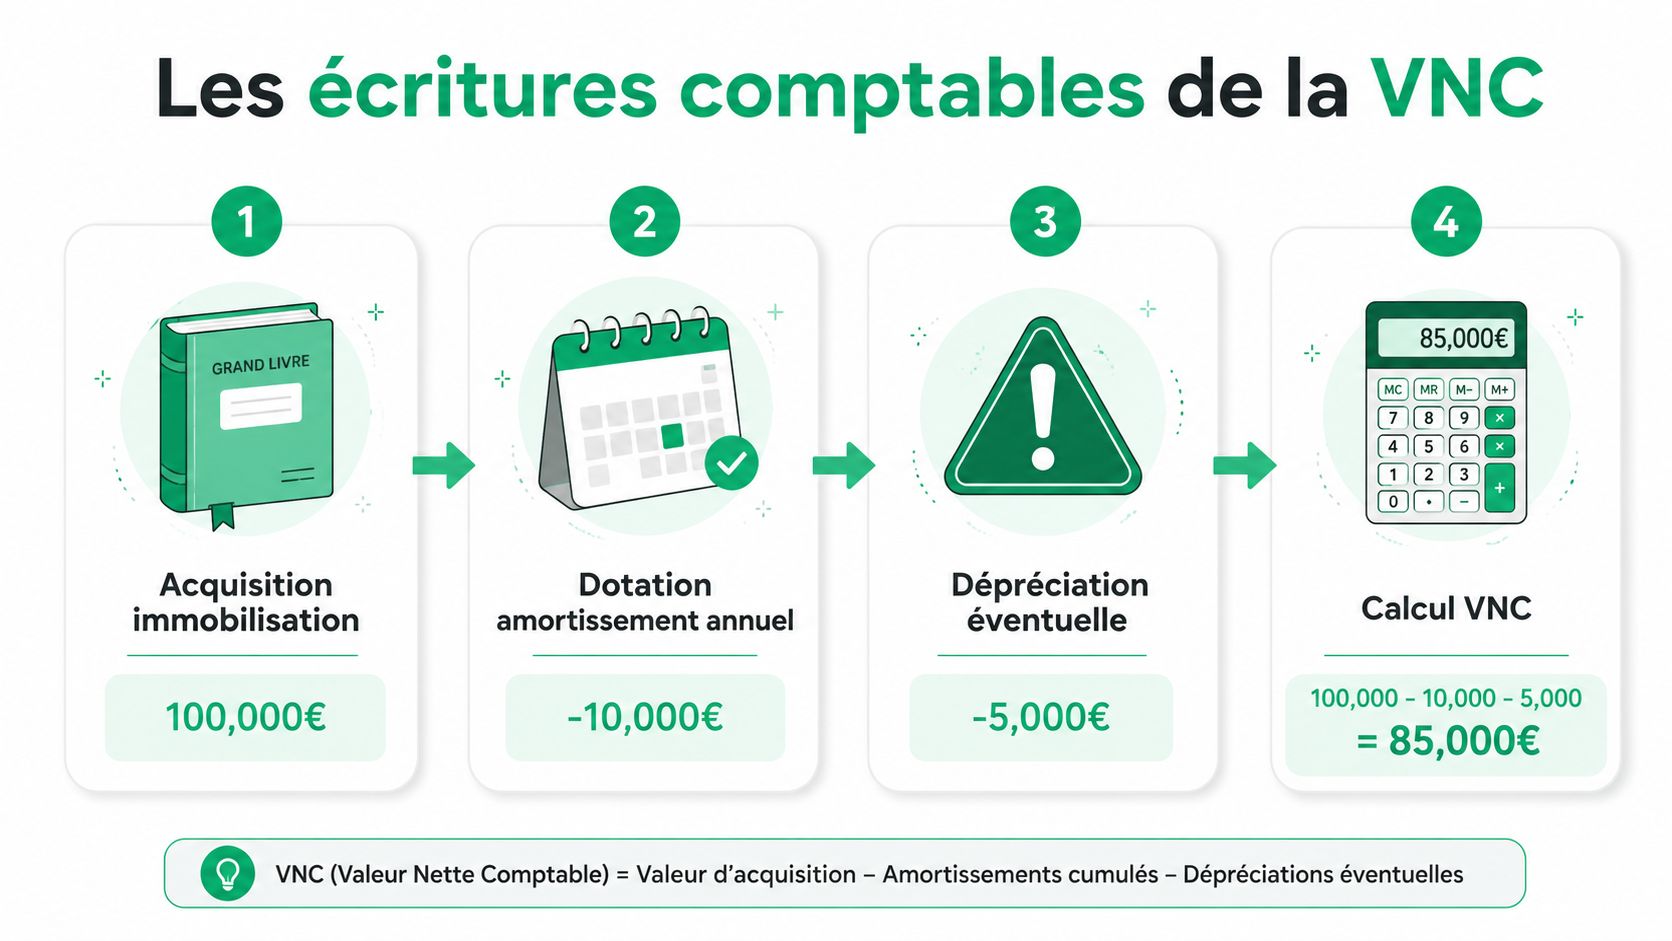
La VNC ne vit pas dans un tableau figé. Elle se construit dans les écritures, ligne après ligne, avec les débits et les crédits qui enregistrent le temps qui passe, l’usure, puis parfois la sortie du bien du patrimoine. Sans ce mécanisme, le chiffre reste théorique.
De la dotation à la sortie d’actif
La dotation aux amortissements passe en charge d’exploitation. Elle réduit le résultat et alimente les amortissements cumulés. La dépréciation intervient en charge quand la perte de valeur devient durable. Lors de la sortie d’actif, la logique de cession s’appuie sur la valeur comptable nette restante, comme l’expliquent les règles usuelles de cession d’immobilisation en comptabilité et en fiscalité.
Un bilan raconte parfois trois histoires très différentes à travers les écritures. Un matériel industriel amorti selon sa durée d’usage reflète surtout le rythme de production. Un parc informatique traduit souvent une obsolescence rapide. Un véhicule dépend à la fois de l’usage, du kilométrage et des règles fiscales. La VNC reste le même repère comptable, mais sa lecture change selon l’actif concerné.
Point d’attention, si la VNC ne bouge plus alors que l’actif sert encore, il faut vérifier la base amortissable, les dépréciations comptabilisées et la sortie éventuelle du bien.
Le cas des composants complique parfois la lecture. Lorsqu’un bien est suivi par sous-ensembles avec des durées différentes, la VNC globale ne raconte pas toujours exactement la réalité économique de chaque partie.
Prenons un exemple simple. Un actif quasi amorti peut encore rester utile, alors que sa VNC devient très faible. À l’inverse, un bien récent peut voir sa valeur nette comptable se tendre vite si le marché baisse, et la charge de dépréciation tombe alors d’un coup. Pour suivre ce lien entre charges, résultat et valeur comptable, un rappel sur le calcul de la valeur ajoutée peut aussi aider à mieux lire l’effet des écritures sur l’activité, à travers un exemple clair.
Pour le praticien, l’intérêt est simple. Si le logiciel comptable enregistre correctement les mouvements d’amortissement et de dépréciation, la VNC devient un fil continu, pas une photo isolée. Ce fil permet de vérifier la cohérence d’un bilan avant une clôture ou une cession.
- **
VNC, valeur de marché et impact fiscal
Le piège le plus coûteux se joue souvent ici. Une immobilisation peut afficher une VNC très basse et trouver preneur à bon prix, ou garder une VNC confortable alors que le marché ne suit plus. La raison est simple, la VNC reste une valeur comptable, pas un prix de discussion.
Quand la VNC trompe la décision
Un actif presque amorti peut encore peser dans une négociation. Il peut être rare, utile, bien placé dans l’organisation, ou simplement difficile à remplacer. Dans ces cas, sa valeur d’usage ou sa valeur de revente peut rester bien au-dessus de sa VNC, même si les comptes donnent l’impression d’un bien presque épuisé.
L’effet inverse existe aussi. Un actif récent peut voir sa valeur baisser vite si le marché se retourne, si la demande se contracte ou si un usage devient obsolète. La VNC reste alors au-dessus de la valeur de marché, et la dépréciation doit être constatée sans attendre si la perte de valeur est durable. Autrement dit, un bien jeune n’est pas forcément un bien protégé.
Pour éviter les contresens, il faut séparer trois lectures. La comptabilité dit ce que le bien vaut dans les livres. Le marché dit ce qu’un acheteur est prêt à payer. La stratégie dit s’il faut garder, céder ou arbitrer. Une VNC faible peut donc masquer un actif encore attractif, et une VNC élevée peut masquer une fragilité déjà visible dans le marché.
Ce que la cession change fiscalement
Au moment de la cession, la VNC sert de point d’appui pour mesurer la plus-value ou la moins-value. Le résultat se lit à partir de l’écart entre le prix de sortie et la valeur comptable nette, comme le rappelle sur l’écart entre comptabilité et marché. La VNC ne fixe pas le prix de vente. Elle sert à comprendre l’impact comptable et fiscal de l’opération.
Le bon réflexe est de distinguer le calcul comptable et l’analyse économique. La VNC aide à cadrer la sortie de l’actif, puis la décision se construit avec d’autres repères, selon le contexte de cession, de contrôle fiscal ou d’arbitrage d’investissement. Pour relier cette lecture au reste de l’activité, un rappel sur le calcul de la valeur ajoutée peut aussi aider à replacer la performance de l’actif dans la création de richesse globale.
La VNC reste donc une base de calcul. Elle éclaire la comptabilité, mais elle ne remplace pas une évaluation de marché ni une lecture économique de la décision.
Erreurs fréquentes et pièges à éviter
Les erreurs sur la VNC ne viennent pas seulement d’un mauvais calcul, elles viennent surtout d’une mauvaise lecture. On regarde parfois le chiffre affiché comme s’il suffisait à lui seul, alors qu’il faut vérifier la base amortissable, la dépréciation et la sortie de l’actif. Sinon, un bien peut sembler propre sur le papier alors que la réalité comptable est déjà différente.
La check-list des incohérences à repérer
| Erreur fréquente | Mauvais réflexe | Bonne pratique |
|---|---|---|
| Base amortissable incorrecte | Amortir sur une base qui ne correspond pas au coût réel | Repartir de la valeur brute et des règles du PCG |
| Oublier la dépréciation | Laisser un actif surévalué malgré une baisse durable | Tester la perte de valeur dès qu’un indice apparaît |
| Confondre VNC et valeur de marché | Utiliser la VNC comme prix de vente | Chercher une valorisation séparée |
| Sortie mal comptabilisée | Ne pas solder correctement l’actif lors de la cession | Vérifier l’écriture de sortie et le résultat associé |
| Amortir un bien déjà à zéro | Continuer à enregistrer une charge sans base restante | Contrôler la fin de durée d’amortissement |
| Oublier la dépréciation lors de la cession | Sortir le bien sans reprendre la logique des pertes de valeur | Réconcilier amortissements, dépréciations et valeur de sortie |
La mécanique française est simple sur le principe. La VNC découle de la valeur brute, des amortissements et des dépréciations. Si l’un de ces trois blocs est mal traité, la lecture du bilan se dérègle et l’analyse de cession peut partir dans la mauvaise direction.
Contrôle simple, si la VNC affichée ne colle ni à l’historique des dotations ni à l’usage réel du bien, il faut remonter immédiatement à l’écriture d’origine.
Le piège le plus trompeur concerne les actifs presque amortis. Un actif ancien, déjà très bas en VNC, peut encore avoir une valeur de marché élevée si son usage reste recherché. À l’inverse, un actif récent peut subir une dépréciation immédiate dès que son marché se retourne, même si sa valeur comptable paraît encore confortable. C’est exactement pour cela qu’une VNC faible ne veut pas dire actif sans intérêt, et qu’une VNC élevée ne protège pas d’une perte de valeur.
Un parc informatique ou un véhicule remplacé avant la fin comptable crée aussi des erreurs fréquentes. Le bien est sorti pour des raisons opérationnelles, mais la VNC n’est pas forcément nulle. Si la sortie n’est pas enregistrée proprement, le bilan garde une trace artificielle, comme une voiture vendue qui resterait encore au garage dans les comptes.
Pour éviter ces faux pas, il faut raisonner comme lors d’un audit express. On vérifie la base, puis la durée, puis la dépréciation, puis la sortie. Ce contrôle gagne à être suivi dans un tableau de bord KPI adapté, parce qu’un suivi régulier des immobilisations permet de repérer tout de suite un écart entre la comptabilité et l’état réel des actifs.
Comment transformer la VNC en outil de pilotage
La VNC devient utile quand elle entre dans une décision concrète, pas quand elle reste dans un coin du bilan. Pour une cession, elle sert de plancher comptable. Pour un contrôle fiscal, elle aide à justifier la cohérence des écritures. Pour une levée de fonds, elle montre surtout comment l’entreprise consomme ses actifs et à quelle vitesse elle les renouvelle.
Lire la VNC selon la décision à prendre
Dans une logique de renouvellement accéléré, parc informatique, véhicules ou équipements industriels, la VNC doit toujours être lue avec la durée d’usage réelle. Si le marché change plus vite que le plan d’amortissement, la valeur comptable devient vite un indicateur partiel, parce qu’elle suit la comptabilité plus que l’obsolescence opérationnelle.
Un cadre simple aide à décider. D’abord, demandez si l’actif est encore utile économiquement. Ensuite, demandez si sa VNC reflète une consommation normale ou une baisse brutale de valeur. Enfin, demandez si la sortie envisagée est comptable, fiscale ou stratégique. Ces trois questions évitent de surinterpréter un chiffre isolé.
Pour un dirigeant, la vraie discipline consiste à intégrer la VNC dans un suivi périodique des immobilisations, au même titre qu’un tableau de bord bien structuré. Si vous construisez ce suivi, un tableau de bord KPI adapté aide à relier amortissement, remplacement et décision d’investissement sans attendre la clôture annuelle.
La bonne lecture finale est simple. VNC basse ne veut pas dire actif inutile, et VNC récente ne veut pas dire actif solide. Ce chiffre prend de la valeur quand il sert à arbitrer, pas quand il est regardé seul.
Si vous voulez mieux suivre vos immobilisations, structurer vos signaux de décision et éviter de piloter à l’aveugle entre bilan, fiscalité et cession, découvrez comment Yadulink aide à centraliser les signaux utiles et à prioriser les actions. Pour une PME ou une équipe conseil, c’est un bon point d’appui pour relier la donnée à la décision, sans perdre le fil au milieu des indicateurs.